Domain cepy.de kaufen?
Wir ziehen mit dem Projekt
cepy.de um.
Sind Sie am Kauf der Domain
cepy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cepy.de kaufen?
Was ist eine Annuität?
Eine Annuität ist eine gleichbleibende Zahlung, die regelmäßig über einen festgelegten Zeitraum geleistet wird. Sie wird häufig bei Krediten oder Hypotheken verwendet, um die Rückzahlung des geliehenen Betrags zu ermöglichen. Die Annuität setzt sich aus einem Zinsanteil und einem Tilgungsanteil zusammen. **
Wie berechnet man die Annuität?
Die Annuität wird berechnet, indem der Gesamtbetrag des Darlehens durch die Anzahl der Zahlungsperioden geteilt wird. Anschließend wird dieser Betrag mit dem Zinssatz multipliziert, um die regelmäßige Zahlung zu bestimmen. Diese regelmäßige Zahlung beinhaltet sowohl die Tilgung des Darlehens als auch die Zinsen. Die Annuität ermöglicht es, die monatlichen Zahlungen für ein Darlehen konstant zu halten, da sich der Zinsanteil mit der Zeit verringert und der Tilgungsanteil entsprechend steigt. **


Ähnliche Suchbegriffe für Annuität
Top-Angebote
Produkte zum Begriff Annuität:
-
Inhalte merk-würdig vermitteln, Fachbücher von Barbara MesserUm sich Inhalte merken zu können, müssen sie interessant dargeboten werden. Doch wie gelingt das? Wie gelingt effizientes, gutes Lernen? Ausgehend von den Erkenntnissen der Hirnforschung und basierend auf ihren vielfältigen Erfahrungen auf unterschiedlichen nationalen und internationalen Praxisfeldern, stellt Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden vor, damit Sie Wissen nachhaltig verankern können. Sie erhalten als Trainer oder Lehrer viele Anregungen, wie Sie Inhalte so spannend vermitteln, dass die Teilnehmenden das zu Lernende auch wirklich in ihren Köpfen behalten. Es werden möglichst viele Sinne einbezogen. Das steigert die Merk- und Lernfähigkeit. Vielseitiger Methodenschatz und kreativer Ideenratgeber für nachhaltige Inhaltsvermittlung: Um sich Inhalte merken zu können, müssen sie interessant dargeboten werden - auch digital. Doch wie gelingt das? Welche Methoden können wann am besten eingesetzt werden? Ausgehend von Erkenntnissen der Hirnforschung und basierend auf vielfältigen Erfahrungen in unterschiedlichen Praxisfeldern - national und international - präsentiert Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden, passt sie an aktuelle Gegebenheiten an und bringt das Geschriebene durch Zeichnungen oder Fotos auf den Punkt. Sie öffnet ihre Methodenschatztruhe und zeigt anhand ganz konkreter Beispiele, wie die Teilnehmenden an Trainings, Seminaren und Meetings sich möglichst merk-würdig die Inhalte erarbeiten können, damit diese auch wirklich nachhaltig im Gedächtnis bleiben. Auch die digitalen Möglichkeiten lotet Barbara Messer in dieser dritten Auflage aus, damit die Informationsvermittlung zu einem gehaltvollen Prozess werden kann. Sie hat viele ihrer kreativen Methoden für die Online-Welt aufbereitet - und zehn weitere Methoden hinzugefügt. Zudem regt sie die Leser an, eigene Settings zu gestalten.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sagt die Annuität aus?
Die Annuität gibt an, wie hoch die regelmäßigen Zahlungen für einen Kredit oder eine Anleihe sein müssen, um den gesamten Betrag einschließlich Zinsen über einen bestimmten Zeitraum zurückzuzahlen. Sie setzt sich aus einem Tilgungsanteil und einem Zinsanteil zusammen. Durch die Annuität wird sichergestellt, dass der Kreditnehmer oder Anleihegläubiger jeden Monat die gleiche Summe zahlt, was die Planung und Budgetierung erleichtert. Sie ermöglicht es auch, den Gesamtbetrag, der über die Laufzeit zurückgezahlt wird, genau zu berechnen. **
-
Wie berechnet man die Annuität für einen Kredit? Welche Faktoren beeinflussen die Höhe der Annuität?
Die Annuität für einen Kredit wird durch die Formel zur Berechnung von gleichbleibenden Zahlungen über die Laufzeit des Kredits ermittelt. Die Höhe der Annuität wird durch den Zinssatz, die Kreditsumme und die Laufzeit des Kredits beeinflusst. Eine längere Laufzeit führt zu einer niedrigeren Annuität, während ein höherer Zinssatz zu einer höheren Annuität führt. **
-
Wie kommt man auf die Annuität?
Die Annuität ist eine gleichbleibende Zahlung, die über einen bestimmten Zeitraum hinweg geleistet wird, um einen Kredit oder eine Investition zurückzuzahlen. Um die Annuität zu berechnen, müssen verschiedene Faktoren berücksichtigt werden, wie z.B. der Zinssatz, die Laufzeit des Kredits und der Darlehensbetrag. Man kann die Annuität mithilfe von Formeln oder Rechenprogrammen berechnen. Es ist wichtig, die Annuität korrekt zu berechnen, um sicherzustellen, dass die Rückzahlungen des Kredits oder der Investition planmäßig erfolgen. In der Finanzwelt ist die Berechnung der Annuität ein wichtiger Schritt, um die finanzielle Belastung und die Rückzahlungsmodalitäten eines Darlehens oder einer Investition zu verstehen. **
-
Wie berechnet man die jährliche Annuität?
Um die jährliche Annuität zu berechnen, muss man zuerst den Gesamtbetrag des Darlehens kennen. Dann muss man den Zinssatz und die Laufzeit des Darlehens berücksichtigen. Anschließend kann man mithilfe einer Formel die jährliche Annuität berechnen, die aus einem Zins- und einem Tilgungsanteil besteht. Diese Formel berücksichtigt die Höhe der monatlichen Ratenzahlungen sowie den Zeitraum, über den das Darlehen zurückgezahlt werden soll. **


Wie berechnet man die Annuität für die Rückzahlung eines Kredits? Welche Faktoren beeinflussen die Höhe der Annuität?
Die Annuität für die Rückzahlung eines Kredits wird durch die Formel für die Annuitätenberechnung bestimmt, die den Zinssatz, die Laufzeit des Kredits und den Kreditbetrag berücksichtigt. Die Höhe der Annuität wird hauptsächlich durch den Zinssatz und die Laufzeit des Kredits beeinflusst, da höhere Zinssätze und längere Laufzeiten zu höheren Annuitäten führen. Zusätzliche Faktoren wie Sondertilgungen oder Tilgungssatzänderungen können ebenfalls die Höhe der Annuität beeinflussen. **
Wie berechnet man die Annuität für ein Darlehen? Was ist der Unterschied zwischen einer Annuität und einer Tilgung?
Die Annuität für ein Darlehen wird durch die Formel Annuität = (Kreditbetrag * Zinssatz) / (1 - (1 + Zinssatz)^-Laufzeit) berechnet. Der Unterschied zwischen einer Annuität und einer Tilgung besteht darin, dass die Annuität sowohl die Tilgung als auch die Zinsen enthält, während die Tilgung nur die Rückzahlung des Kreditbetrags ohne Zinsen ist. **
Top-Angebote
Produkte zum Begriff Annuität:
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
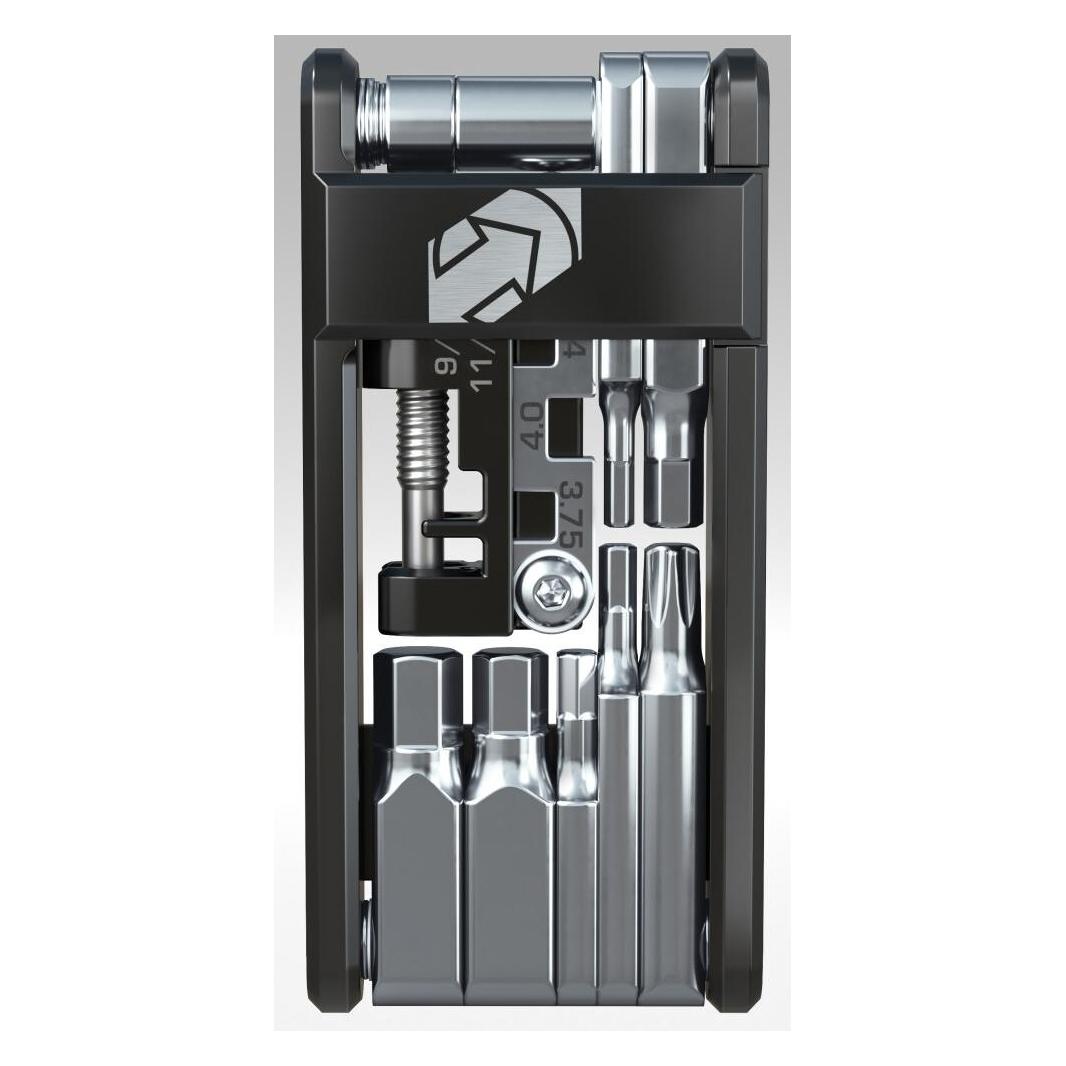
PRO Tubeless-Minitool Performance 9 FunktionenPRO Tubeless-Minitool Performance 9 Funktionen Kleines Tool mit 9 Funktionen für die Satteltasche oder kleinere Reparaturen zu Hause. Wie der Name sagt, bietet dieses Tubeless-Multitool 9 Funktionen, darunter alle für die üblichen mechanischen Probleme unterwegs benötigten Sechskant-, Torx- und Schraubendreher Bits. Außerdem verfügt es über eine Ahle und ein Einführwerkzeug für Tubeless-Reparaturstopfen. All dies ist in einem kompakten Minitool aus Aluminium vereint. Funktionen: - Innensechskant: 3 / 4 / 5 / 6 - Torx: T25 - Schraubendreher: SL5 flach - 4 Plugs - Nadel - Feile technische Daten: Material Körper: Aluminium Material Werkzeug: Stahl Maße (L x B x H): 72 x 34 x 11 mm Farbe: schwarz, silber Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 66g Lieferumfang: 1x Minitool mit 9 Funktionen29,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Annuität?
Eine Annuität ist eine gleichbleibende Zahlung, die regelmäßig über einen festgelegten Zeitraum geleistet wird. Sie wird häufig bei Krediten oder Hypotheken verwendet, um die Rückzahlung des geliehenen Betrags zu ermöglichen. Die Annuität setzt sich aus einem Zinsanteil und einem Tilgungsanteil zusammen. **
-
Wie berechnet man die Annuität?
Die Annuität wird berechnet, indem der Gesamtbetrag des Darlehens durch die Anzahl der Zahlungsperioden geteilt wird. Anschließend wird dieser Betrag mit dem Zinssatz multipliziert, um die regelmäßige Zahlung zu bestimmen. Diese regelmäßige Zahlung beinhaltet sowohl die Tilgung des Darlehens als auch die Zinsen. Die Annuität ermöglicht es, die monatlichen Zahlungen für ein Darlehen konstant zu halten, da sich der Zinsanteil mit der Zeit verringert und der Tilgungsanteil entsprechend steigt. **
-
Was sagt die Annuität aus?
Die Annuität gibt an, wie hoch die regelmäßigen Zahlungen für einen Kredit oder eine Anleihe sein müssen, um den gesamten Betrag einschließlich Zinsen über einen bestimmten Zeitraum zurückzuzahlen. Sie setzt sich aus einem Tilgungsanteil und einem Zinsanteil zusammen. Durch die Annuität wird sichergestellt, dass der Kreditnehmer oder Anleihegläubiger jeden Monat die gleiche Summe zahlt, was die Planung und Budgetierung erleichtert. Sie ermöglicht es auch, den Gesamtbetrag, der über die Laufzeit zurückgezahlt wird, genau zu berechnen. **
-
Wie berechnet man die Annuität für einen Kredit? Welche Faktoren beeinflussen die Höhe der Annuität?
Die Annuität für einen Kredit wird durch die Formel zur Berechnung von gleichbleibenden Zahlungen über die Laufzeit des Kredits ermittelt. Die Höhe der Annuität wird durch den Zinssatz, die Kreditsumme und die Laufzeit des Kredits beeinflusst. Eine längere Laufzeit führt zu einer niedrigeren Annuität, während ein höherer Zinssatz zu einer höheren Annuität führt. **
Ähnliche Suchbegriffe für Annuität
-
Inhalte merk-würdig vermitteln, Fachbücher von Barbara MesserUm sich Inhalte merken zu können, müssen sie interessant dargeboten werden. Doch wie gelingt das? Wie gelingt effizientes, gutes Lernen? Ausgehend von den Erkenntnissen der Hirnforschung und basierend auf ihren vielfältigen Erfahrungen auf unterschiedlichen nationalen und internationalen Praxisfeldern, stellt Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden vor, damit Sie Wissen nachhaltig verankern können. Sie erhalten als Trainer oder Lehrer viele Anregungen, wie Sie Inhalte so spannend vermitteln, dass die Teilnehmenden das zu Lernende auch wirklich in ihren Köpfen behalten. Es werden möglichst viele Sinne einbezogen. Das steigert die Merk- und Lernfähigkeit. Vielseitiger Methodenschatz und kreativer Ideenratgeber für nachhaltige Inhaltsvermittlung: Um sich Inhalte merken zu können, müssen sie interessant dargeboten werden - auch digital. Doch wie gelingt das? Welche Methoden können wann am besten eingesetzt werden? Ausgehend von Erkenntnissen der Hirnforschung und basierend auf vielfältigen Erfahrungen in unterschiedlichen Praxisfeldern - national und international - präsentiert Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden, passt sie an aktuelle Gegebenheiten an und bringt das Geschriebene durch Zeichnungen oder Fotos auf den Punkt. Sie öffnet ihre Methodenschatztruhe und zeigt anhand ganz konkreter Beispiele, wie die Teilnehmenden an Trainings, Seminaren und Meetings sich möglichst merk-würdig die Inhalte erarbeiten können, damit diese auch wirklich nachhaltig im Gedächtnis bleiben. Auch die digitalen Möglichkeiten lotet Barbara Messer in dieser dritten Auflage aus, damit die Informationsvermittlung zu einem gehaltvollen Prozess werden kann. Sie hat viele ihrer kreativen Methoden für die Online-Welt aufbereitet - und zehn weitere Methoden hinzugefügt. Zudem regt sie die Leser an, eigene Settings zu gestalten.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inhalte auf den Punkt gebracht, Fachbücher von Detlev BlenkMit einer kleinen Geschichte gelingt es leichter, eine Botschaft zu transportieren. Sachverhalte können so gut auf den Punkt gebracht werden. Wem es zudem gelingt, die Geschichte richtig zu platzieren und spannend zu präsentieren, dem öffnen sich nicht selten Türen, die sonst dicht verschlossen sind. Detlev Blenk hat 140 spannende Kurzgeschichten für den unterschiedlichen Einsatz in Seminaren und Trainings zusammengetragen und den Themenfeldern Kommunikation, Teamarbeit, Führung, Verhandeln und Verkaufen, Veränderung, Selbstmanagement sowie Zeit und Zeitmanagement zugeordnet. Im Anschluss an die Geschichten finden Sie jeweils mögliche Fragen zur Reflexion in der Gruppe, Ideen zur visuellen und praktischen Ausgestaltung, Hinweise oder Beispiele über die Wirkungsweise und die ein oder andere Betrachtung möglicher Schwierigkeiten. Dieser bunte Schlüsselbund bringt Sachverhalte auf den Punkt.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kommt man auf die Annuität?
Die Annuität ist eine gleichbleibende Zahlung, die über einen bestimmten Zeitraum hinweg geleistet wird, um einen Kredit oder eine Investition zurückzuzahlen. Um die Annuität zu berechnen, müssen verschiedene Faktoren berücksichtigt werden, wie z.B. der Zinssatz, die Laufzeit des Kredits und der Darlehensbetrag. Man kann die Annuität mithilfe von Formeln oder Rechenprogrammen berechnen. Es ist wichtig, die Annuität korrekt zu berechnen, um sicherzustellen, dass die Rückzahlungen des Kredits oder der Investition planmäßig erfolgen. In der Finanzwelt ist die Berechnung der Annuität ein wichtiger Schritt, um die finanzielle Belastung und die Rückzahlungsmodalitäten eines Darlehens oder einer Investition zu verstehen. **
-
Wie berechnet man die jährliche Annuität?
Um die jährliche Annuität zu berechnen, muss man zuerst den Gesamtbetrag des Darlehens kennen. Dann muss man den Zinssatz und die Laufzeit des Darlehens berücksichtigen. Anschließend kann man mithilfe einer Formel die jährliche Annuität berechnen, die aus einem Zins- und einem Tilgungsanteil besteht. Diese Formel berücksichtigt die Höhe der monatlichen Ratenzahlungen sowie den Zeitraum, über den das Darlehen zurückgezahlt werden soll. **
-
Wie berechnet man die Annuität für die Rückzahlung eines Kredits? Welche Faktoren beeinflussen die Höhe der Annuität?
Die Annuität für die Rückzahlung eines Kredits wird durch die Formel für die Annuitätenberechnung bestimmt, die den Zinssatz, die Laufzeit des Kredits und den Kreditbetrag berücksichtigt. Die Höhe der Annuität wird hauptsächlich durch den Zinssatz und die Laufzeit des Kredits beeinflusst, da höhere Zinssätze und längere Laufzeiten zu höheren Annuitäten führen. Zusätzliche Faktoren wie Sondertilgungen oder Tilgungssatzänderungen können ebenfalls die Höhe der Annuität beeinflussen. **
-
Wie berechnet man die Annuität für ein Darlehen? Was ist der Unterschied zwischen einer Annuität und einer Tilgung?
Die Annuität für ein Darlehen wird durch die Formel Annuität = (Kreditbetrag * Zinssatz) / (1 - (1 + Zinssatz)^-Laufzeit) berechnet. Der Unterschied zwischen einer Annuität und einer Tilgung besteht darin, dass die Annuität sowohl die Tilgung als auch die Zinsen enthält, während die Tilgung nur die Rückzahlung des Kreditbetrags ohne Zinsen ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.